Mais da metade dos escritórios vagos de São Paulo está fora da disputa por inquilinos
Enquanto novas locações movimentam o mercado paulistano, dados da SiiLA revelam outro cenário: centenas de milhares de metros quadrados permanecem vagos há anos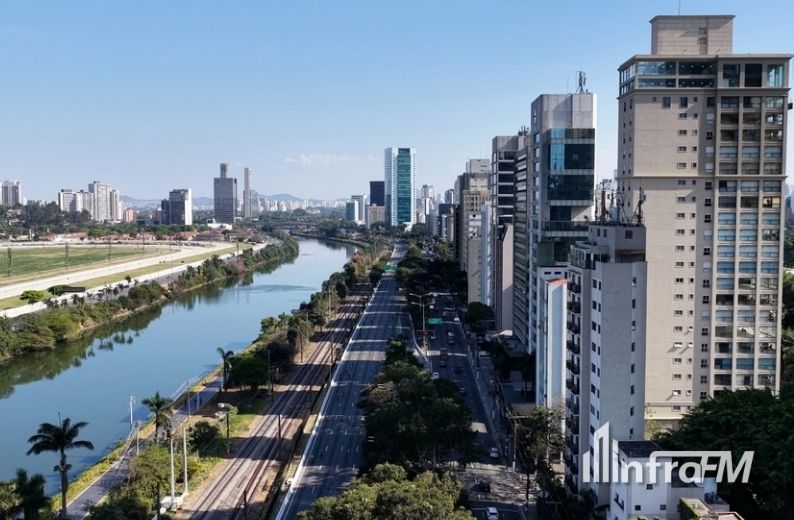
| Enquanto novas locações continuam acontecendo em São Paulo, parte do estoque corporativo atravessa sucessivos ciclos sem ocupação; na amostra da SiiLA, o tempo médio da vacância estrutural chega a 7,1 anos. Foto: https://depositphotos.com/br/photos/841066276 |
A taxa de vacância mostra quanto espaço está disponível, mas pode esconder uma diferença relevante: há imóveis que voltam a ser ocupados nos ciclos de locação e outros que atravessam anos no mercado sem encontrar um novo inquilino.
Essa diferença aparece em uma análise da SiiLA baseada em seu Market Analytics. Dos 6,4 milhões de m² de escritórios A+, A e B acompanhados pela plataforma em São Paulo, 881,4 mil m² estavam vagos, uma taxa de 13,77%. Até aqui, um retrato conhecido do mercado. O dado que muda a leitura vem quando se observa há quanto tempo esses espaços estão vazios: mais da metade da área disponível permanece sem ocupação há pelo menos três anos.
É esse estoque que a SiiLA classifica como vacância estrutural. E os imóveis não estão apenas próximos do limite que define a categoria: o tempo médio ponderado de desocupação chega a 7,1 anos.
Para separar esse estoque de longa permanência das áreas que circulam com maior frequência nos ciclos de locação, a SiiLA propõe também a vacância competitiva. Retirados os 454,8 mil m² estruturalmente vagos, restariam 426,6 mil m² disponíveis e a taxa cairia de 13,77% para 7,18%.
O recorte não significa que os imóveis estruturalmente vagos tenham saído do mercado ou sejam impossíveis de ocupar. Eles continuam na taxa convencional, e a própria SiiLA ressalta que a vacância competitiva é uma medida complementar. A diferença coloca outra questão sobre o estoque paulistano: por que alguns escritórios voltam a ser ocupados enquanto outros atravessam sucessivos ciclos de mercado sem encontrar um novo inquilino?
Sete anos vazios não começaram com o trabalho híbrido
O tempo em que esses espaços permanecem desocupados oferece uma primeira pista sobre a dimensão do fenômeno. Se a vacância estrutural fosse predominantemente recente, seria possível relacioná-la mais diretamente às mudanças provocadas pela pandemia e à expansão do trabalho híbrido. A cronologia encontrada pela SiiLA mostra um cenário diferente.
Do estoque hoje classificado como estrutural, 56,2% começou a ficar vazio antes de 2020. No outro extremo, apenas 2,5% entrou nessa condição a partir do primeiro trimestre de 2023. Uma parcela relevante desses escritórios, portanto, já encontrava dificuldades de absorção antes das transformações mais recentes na forma de trabalhar.
A média de 7,1 anos reforça essa leitura. Um imóvel vazio por esse período atravessou diferentes momentos econômicos e movimentos de expansão e retração do mercado. A própria SiiLA não atribui uma causa única ao fenômeno. Entre as hipóteses mencionadas estão localização, configuração das plantas, especificações técnicas, necessidade de investimentos, preço, posicionamento comercial, liquidez e adequação do imóvel ao mercado.
Nem a classificação do edifício resolve a equação
Seria possível imaginar que os longos períodos de desocupação estivessem concentrados principalmente nos prédios de padrão inferior. O recorte por classe mostra que a relação não é tão simples.
Entre os empreendimentos classe A analisados, existem aproximadamente 207,6 mil m² vagos. Mais de 70% desse total (cerca de 148 mil m²) está na categoria estrutural. Quando essa parcela é retirada do recorte competitivo, a taxa da classe cai de 18,2% para aproximadamente 6%.
O dado não demonstra por que esses edifícios permanecem vazios, mas mostra que pertencer a uma classificação elevada não garante, por si só, que o espaço continue competitivo ao longo do tempo. Dentro de uma mesma classe podem existir diferenças de localização, idade, configuração, infraestrutura, preço e condições comerciais.
A geografia acrescenta outra camada. Segundo a SiiLA, quatro submercados concentram juntos 75% de toda a área classificada como vacância estrutural. Dentro de cada região, a participação desse estoque sobre a área vaga é a seguinte:
- Santo Amaro: 87,7% da área vaga é estrutural.
- Marginal Pinheiros: 77,5% da área vaga está nessa condição.
- Chucri Zaidan: a parcela estrutural corresponde a 65,7% do estoque vago.
- Chácara Santo Antônio: 65,2% da área disponível é classificada como estrutural.
Pinheiros oferece um contraponto: apenas 4,8% da área vaga está nessa condição. Dois submercados podem, portanto, apresentar escritórios disponíveis e carregar situações bastante distintas: em um deles, a oferta pode circular com maior frequência; em outro, uma parcela relevante permanece anos sem ocupação.
A localização, porém, não encerra a explicação. Os números mostram onde a vacância prolongada está concentrada, mas não por que cada imóvel permanece vazio. Essa distinção ganha relevância justamente porque edifícios de classe elevada também aparecem entre os ativos de longa desocupação.
O edifício também muda enquanto espera
Sete anos de desocupação representam mais do que tempo fora de um contrato. Enquanto um imóvel permanece disponível, novos empreendimentos chegam ao mercado, outros passam por retrofit e as empresas modificam a maneira como dimensionam e utilizam seus escritórios.
O próprio edifício também envelhece. Climatização, elevadores, instalações elétricas, automação, conectividade e áreas comuns continuam sujeitos a manutenção e obsolescência. Isso não significa que deficiências técnicas expliquem os 454,8 mil m² estruturalmente vagos, os dados da SiiLA não permitem estabelecer essa relação. Significa que um imóvel que passa anos desocupado continua sendo comparado a alternativas que podem ter sido entregues ou modernizadas durante o mesmo período.
É nesse ponto que a discussão se aproxima de Property e Facilities. Sistemas prediais, capacidade elétrica, infraestrutura de tecnologia, flexibilidade das instalações e estado das áreas comuns podem aparecer na avaliação de um endereço antes mesmo da assinatura do contrato. Ao mesmo tempo, nenhuma dessas características, isoladamente, garante a ocupação: preço, localização, configuração das lajes e condições comerciais continuam fazendo parte da decisão.
Há imóveis parados em um mercado que continua locando
O tempo de desocupação se torna ainda mais significativo quando colocado ao lado da movimentação recente do mercado. No primeiro trimestre de 2026, a Colliers registrou mais de 140 mil m² locados em São Paulo e apontou a menor vacância consolidada dos últimos seis anos em sua amostra. Como Colliers e SiiLA trabalham com metodologias e universos próprios, seus percentuais não devem ser comparados diretamente. O dado ajuda, porém, a mostrar que existe atividade de locação.
É nesse contraste que os 7,1 anos ganham peso: há empresas contratando escritórios enquanto centenas de milhares de metros quadrados permanecem vazios por anos. A questão deixa de ser apenas a existência de demanda e passa também pela capacidade de determinados imóveis de capturá-la.
Os dados disponíveis não permitem dizer quais intervenções fariam um imóvel voltar a ser absorvido nem quanto da vacância estrutural está relacionado à condição técnica dos edifícios. O que permitem enxergar com maior clareza é a diferença escondida dentro da taxa geral: mais da metade da área vaga analisada pela SiiLA está desocupada há pelo menos três anos e, nesse grupo, a espera média supera sete anos.
Assim, olhar apenas para quantos metros quadrados estão disponíveis conta uma parte da história. Em um mercado que continua fechando contratos, a permanência de um estoque tão expressivo por sucessivos ciclos abre outra questão: o que separa um escritório simplesmente anunciado de um imóvel que efetivamente continua na disputa pelo próximo ocupante?
Como construímos este material
Esta matéria foi elaborada com base na análise de vacância competitiva publicada pela SiiLA em setembro de 2026 e em indicadores do mercado de escritórios de São Paulo divulgados pela Colliers. Os conceitos de vacância estrutural e vacância competitiva seguem os critérios apresentados pela SiiLA e foram utilizados como recortes analíticos, sem substituir a taxa convencional de vacância. Informações de fontes com metodologias e universos distintos foram identificadas no texto e utilizadas para contextualização, sem tratá-las como bases diretamente comparáveis. Caso identifique alguma inconsistência ou queira sugerir novas pautas, entre em contato pelo e-mail [email protected].
Como avaliar o desempenho de um contrato de limpeza?
Edgar Britto Dias, Helena Serafim e equipe analisaram os dados por trás da limpeza profissional e encontraram uma diferença decisiva entre dimensionar um contrato e fazê-lo entregar resultado
O avanço dos agentes autônomos de IA em operações de atendimento amplia o debate sobre uma nova geração de Service Desk, capaz de interpretar ocorrências, executar fluxos completos e integrar plataformas de gestão predial
Google transforma prédio dos anos 1940 em centro de IA
Instalação para até 400 profissionais mostra como localização, infraestrutura existente e capacidade de adaptação podem pesar mais que a idade do ativo
Um escritório do tamanho de uma cidade: as lições do novo campus do BNP Paribas
A concentração de 5.300 pessoas em um complexo de 38 mil m², em Lisboa, mostra por que grandes sedes corporativas passam a exigir serviços, indicadores e rotinas diferentes em cada zona de uso
Real Estate em 2026. O que orienta a escolha entre ocupar, adaptar ou investir?
Relatório da JLL mostra como a redução da oferta de novos empreendimentos valoriza ativos de alta qualidade no mercado imobiliário global
Em 2026, sua casa terá um "CPF". Entenda o que é o Cadastro Imobiliário Brasileiro e como ele afe...
Um novo cadastro nacional vai reorganizar a forma como o Estado enxerga os imóveis no Brasil. A partir de 2026, essa mudança começa a impactar impostos, transações e a gestão patrimonial
Quando saúde mental, liderança e Workplace viram estratégia de negócio
De Harvard a Oxford, passando por CEOs que já transformam lucro em bem-estar: Mind Summit mostra que o futuro das organizações não é sobre espaços para trabalhar, e sim sobre espaços que libertam o melhor das pessoas. Facilities & Workplace entram no centro da estratégia corporativa
O engenheiro que também aprendeu a cuidar de prédios vivos
A arquitetura humana e tecnológica dos campi do Insper integra educação, convivência e networking
O futuro já começou. Quem vai gerenciá-lo?
Projetando a sociedade do futuro para as nossas vidas
Azul por dentro da operação que faz o Brasil voar
Infraestrutura que trata o avião como cliente e formação que sustenta a excelência operacional da companhia aérea